Skrevet af redaktionen på KobeKryptovaluta.dk ·
Åbenhed: linket til eToro er et affiliate-link, og vi kan få betaling for det. Sådan vurderer vi.
Hvornår og hvor meget
Hvornår skal du betale skat af kryptovaluta
Selve købet udløser ingen skat. Skatten kommer, når du afstår kryptovalutaen, typisk ved at sælge den for kroner. Ifølge Skattestyrelsens side om skat på krypto er det forskellen mellem købspris og salgspris, der beskattes, hvis du har en gevinst, og som giver fradrag, hvis du har et tab.
Det gælder også, når du bytter én kryptovaluta til en anden, eller når du betaler for en vare med kryptovaluta. Begge dele regnes som et salg. Har du blot købt bitcoin og ladet den ligge, er der ikke noget at indberette for den periode, selv om kursen er steget.
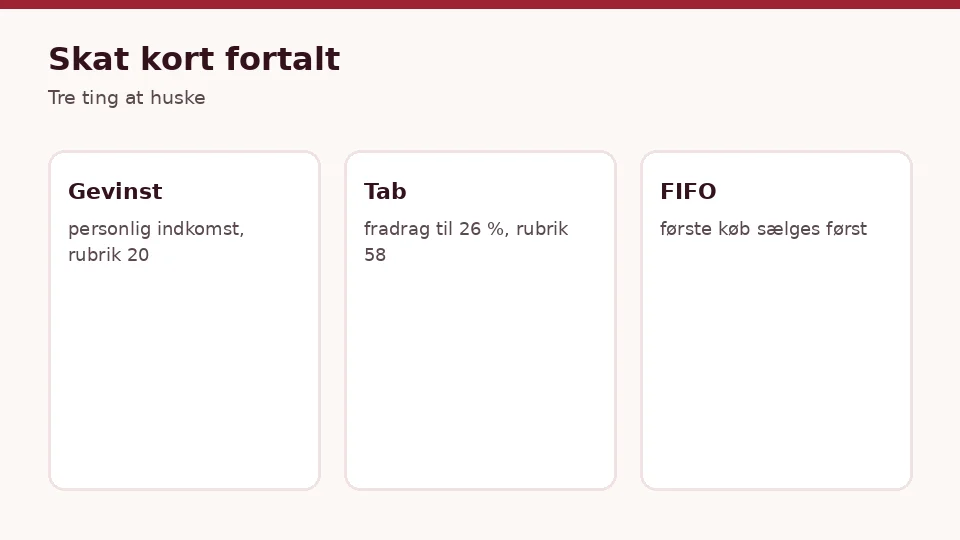
Gevinst er personlig indkomst
Gevinst på kryptovaluta beskattes som personlig indkomst, på samme måde som løn, men uden arbejdsmarkedsbidrag. Hvor meget du betaler, afhænger af din samlede indkomst. Ligger du højt, kan skatten af den sidste krone nå op på omkring 53 %.
Det er markant mere end den skat, mange kender fra aktier. Derfor er det klogt at regne på skatten, før du sælger, så du ikke bliver overrasket, når årsopgørelsen kommer. Læg gerne en del af gevinsten til side med det samme.
Tab giver fradrag på 26 %
Har du tab på en handel, kan du trække det fra. Fradraget har en skatteværdi på cirka 26 %. Taber du 1.000 kr, sparer du altså cirka 260 kr i skat. Det er mindre end det, du betaler af en tilsvarende gevinst, og den forskel er vigtig at kende.
Gevinster og tab bliver ikke lagt sammen til ét tal. Et tab på én handel kan ikke bare modregnes i gevinsten på en anden. Hver del skal opgøres og indberettes for sig, og det er derfor, du har brug for en ordentlig oversigt over alle dine handler.
Indberetning og FIFO
Rubrik 20 og rubrik 58
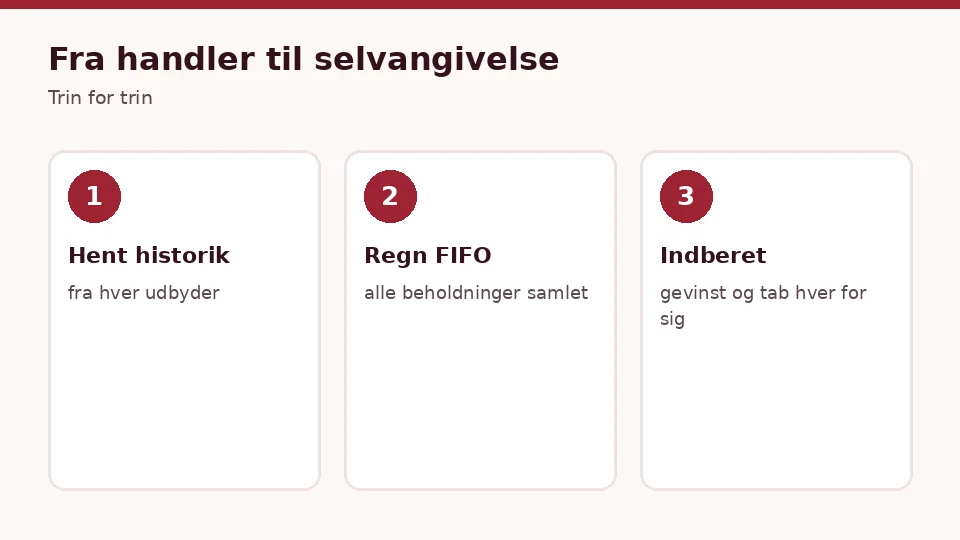
Gevinster skriver du i rubrik 20 på din forskudsopgørelse eller årsopgørelse. Tab skriver du i rubrik 58. Begge tal skal være den samlede sum for året, men holdt adskilt: alle gevinster i den ene rubrik, alle tab i den anden.
Du indberetter selv. Ingen af de udbydere, vi har vurderet, sender tallene direkte til Skattestyrelsen for dig, så du kan ikke regne med, at de står der i forvejen. Tjek din årsopgørelse og ret den, hvis tallene mangler.
Sådan virker FIFO
Skattestyrelsen kræver, at du opgør efter FIFO-princippet. FIFO står for først ind, først ud. Det betyder, at de første coins, du købte, også regnes som de første, du sælger. Har du købt bitcoin flere gange til forskellige kurser, er det altså den ældste købspris, du bruger først.
Alle dine beholdninger af den samme kryptovaluta tæller som én samlet beholdning. Det er lige meget, om du har dem på flere børser eller i din egen tegnebog. Har du bitcoin hos to udbydere, skal købene fra begge steder indgå i samme FIFO-rækkefølge.
Et regneeksempel med FIFO
Lad os sige, at du i januar køber bitcoin for 1.000 kr, og i marts køber du lige så meget igen for 1.500 kr. I juni sælger du halvdelen af din samlede beholdning for 1.400 kr. Efter FIFO er det januar-købet, du har solgt, så din gevinst er 1.400 minus 1.000, altså 400 kr.
Den resterende beholdning har nu en købspris på 1.500 kr. Sælger du den senere for 1.300 kr, har du et tab på 200 kr, som giver et fradrag. Gevinsten på 400 kr skrives i rubrik 20, tabet på 200 kr i rubrik 58.
Krydshandel og overførsler
Krydshandel: krypto til krypto
Når du bytter for eksempel bitcoin til ether, er det en krydshandel. Skattemæssigt sælger du bitcoin og køber ether på samme tid. Du skal derfor opgøre gevinst eller tab på den bitcoin, du gav af med, efter FIFO.
Værdien i kroner finder du ud fra kurserne på handelstidspunktet. Skattestyrelsen har en prioriteret rækkefølge for, hvilke kurser du kan bruge til værdiansættelsen. Laver du mange krydshandler, bliver opgørelsen hurtigt kompliceret, og så kan et regneprogram være en stor hjælp.
Gem dokumentationen
Du skal kunne dokumentere dine tal. Gem ordrebekræftelser, købs- og salgsbilag og betalinger, gerne som skærmbilleder eller en CSV-fil fra udbyderen. Gør det løbende, for det er langt nemmere end at lede efter det hele bagefter.
Lukker en udbyder, eller lukker du selv en konto, kan historikken forsvinde. Hent derfor en fuld oversigt mindst én gang om året og gem den et sikkert sted, sammen med noter om overførsler mellem dine egne konti og tegnebøger.
Dokumentation og hjælp
Hjælp fra udbyderne
Udbyderne kan hjælpe dig med at samle tallene, men de indberetter ikke for dig. Firi tilbyder ifølge Firis prisside en gratis skatteberegning, som kan give dig et godt udgangspunkt. Hos de andre kan du hente en oversigt over dine handler.
En beregning fra en udbyder dækker kun handler hos den udbyder. Har du kryptovaluta flere steder, skal du selv lægge det sammen i én FIFO-opgørelse, fordi alle beholdninger tæller som én.
Overførsler mellem egne konti
Flytter du bitcoin fra en børs til din egen tegnebog, er det ikke et salg. Du ejer stadig den samme kryptovaluta, så der er ingen gevinst eller tab at opgøre. Gebyret for overførslen kan dog have betydning for din opgørelse, så skriv det ned.
Lav en note, hver gang du flytter coins, med dato, beløb og hvorfra og hvortil. Når du senere sælger fra tegnebogen, kan du så se, hvilke køb beholdningen stammer fra, og bruge den rigtige købspris efter FIFO.
Regler og faldgruber
Reglerne kan ændre sig
Skattelovrådet kom i oktober 2024 med anbefalinger til nye regler for beskatning af kryptoaktiver. Folketinget har ikke vedtaget dem. Indtil det sker, gælder de regler, der er beskrevet her.
Hold øje med Skattestyrelsens sider, før du indberetter, så du er sikker på, at du bruger de gældende regler for det år, du indberetter for.
Typiske fejl ved indberetningen
Den mest almindelige fejl er at glemme krydshandler, fordi der ikke kom kroner ind på kontoen. En anden er at lægge gevinster og tab sammen i ét tal. En tredje er at opgøre hver børs for sig i stedet for at bruge én samlet FIFO-rækkefølge.
Er du i tvivl, så kontakt Skattestyrelsen eller en revisor. Det koster mindre end en rettelse bagefter. Investering i kryptoaktiver indebærer risiko for at tabe penge. Kursen kan falde meget på kort tid, og en MiCA-licens beskytter ikke mod kursfald.
Mere at læse
- Bankoverførsel eller kort: sådan indbetaler du
- Sådan beskytter du din kryptokonto
- Firi (7,7/10)
- eToro (7,4/10)
Spørgsmål, vi ofte får
Skal jeg betale skat, hvis jeg kun har købt?
Nej. Skatten kommer, når du sælger, bytter eller betaler med kryptovalutaen.
Hvor meget skat betaler jeg af gevinst?
Gevinst er personlig indkomst. Skatten afhænger af din samlede indkomst og kan nå op på omkring 53 %.
Hvad er fradraget for tab?
Tab giver et fradrag med en skatteværdi på cirka 26 %. Et tab på 1.000 kr sparer dig cirka 260 kr.
Hvor skal jeg indberette?
Gevinster i rubrik 20 og tab i rubrik 58, hver for sig.
Er bytte mellem to kryptovalutaer skattepligtigt?
Ja. En krydshandel regnes som et salg og opgøres efter FIFO.